

Cómo crear una empresa
Cómo crear una empresa
1. Consideraciones previas
Todos los contenidos elaborados en colaboración con DEMA. Si tienes alguna duda, Consúltanos
La cultura emprendedora
En los últimos tiempos se habla con mucha frecuencia sobre el autoempleo y la creación de empresas como la mejor herramienta a la hora de generar puestos de trabajo. Incluso se ve reflejado con insistencia en los medios de comunicación y son las propias administraciones públicas las que ponen en marcha programas de apoyo para su puesta en marcha.
La experiencia de quienes han sacado adelante iniciativas empresariales constata que el riesgo que se asume a la hora de crear empresas se puede reducir considerablemente analizando la viabilidad del proyecto, elaborando un plan de empresa y adquiriendo la formación necesaria para la gestión posterior de la misma.
Esto que inicialmente parece fuera de nuestro alcance, realmente no lo está. De hecho, emprender únicamente significa poner en marcha una actividad y una persona emprendedora es la que acomete con resolución estas tareas.
El hecho de emprender requiere del individuo dotes y capacidades que de alguna manera tienen que aportar y que de alguna parte tienen que venir. Será obligación de la sociedad fomentar esa cultura emprendedora y formar y apoyar en el cometido de aprender a emprender.
Es necesario apoyar con decisión los primeros pasos en la creación de nuevas empresas, mediante una ayuda técnica, humana y financiera, que les permita ir verificando la viabilidad de su proyecto. Si tienes alguna duda consúltanos.
Cuenta propia vs. cuenta ajena:emprender, una opción posible
La posibilidad de crear tu propia empresa debe contemplarse como una opción más dentro de las distintas posibilidades existentes en el mercado laboral.
Lo único que necesitas es una idea y muchas ganas de trabajar. El resto de necesidades puedes verlas cubiertas con el apoyo de agentes externos:
- socios y socias capitalistas y/o personas trabajadoras.
- entidades financieras, sociedades de capital riesgo.
- la propia administración, a través de sus programas de apoyo a la creación de empresas.
En este proceso de creación de empresas van a intervenir cuatro variables:
- Perfil personal: tener la adecuada formación de base y profesional, cualificación social y autonomía para el aprendizaje.
- Capital: englobando aquí el capital disponible y el acceso a fuentes de financiación
- Saber hacer: conocimiento que te proporcione la capacidad operativa para ofrecer un producto o servicio demandado por el mercado
- Relaciones sociales: Pueden tratarse de relaciones personales o profesionales y abren la posibilidad de asociaciones, formación, contratos, información, etc.
Dando por supuesto que se tenga un perfil personal suficientemente desarrollado, podemos comprobar cómo existen distintas posibilidades de crear empresas combinando las otras variables:
| Saber hacer | Relaciones | Capital | Fórmula a adoptar |
|---|---|---|---|
| Sí | Sí | Sí | Pequeña empresa: +10 trabajadores/as |
| Sí | Sí | No | Microempresa: 2-10 trabajadores/as |
| Sí | No | Sí | Cooperativa |
| Sí | No | No | Autotrabajo: 1 trabajador/a |
| No | Sí | Sí | Franquicia |
| No | Sí | No | Red comercial |
| No | No | Sí | Socio/a capitalista |
| No | No | No | - |
Estos contenidos han sido elaborados en colaboración con DEMA.
Crear tu propia empresa tendrá sus ventajas e inconvenientes. Dependerá de los intereses y de nuestra personalidad el dar más importancia a unas u otras. Si tienes alguna duda, consúltanos
La idea
Para llevar a cabo la creación de una empresa necesitaremos partir siempre de la concepción de una idea a desarrollar. Muchas veces la idea no es del todo nueva, sino que por el contrario viene a mejorar o a complementar ideas de empresas que ofrecen determinados productos o servicios.
Ejercicios que te pueden ayudar
- Describe tu idea (PDF, 20 KB)
- TEST.¿Soy una persona creativa?
- Información de fuentes para buscar ideas
Lo importante es saber qué es lo que queremos hacer y que hayamos detectado una necesidad en el mercado para introducir o desarrollar nuestro producto o servicio.
Muchas veces se nos ocurren ideas sobre negocios que consideramos irrealizables. No debemos desanimarnos en estos casos; sino, más bien al contrario, debemos tratar de concretar nuestra idea por escrito, de cuantificarla y de analizar su viabilidad.
El origen de una idea está íntimamente ligado a la creatividad. Existen 2 tipos de creatividad:
- Capacidad creativa externa: es cuando traes ideas nuevas desde fuera. Se trata de estar abierto a descubrimientos, curiosidades o ideas que vienen del exterior, y fomentarlas con interés.
- Capacidad creativa interna: es cuando dentro de tu propia mente encuentras nuevas formas de hacer las cosas o inventas algo nuevo
A continuación, te presentamos algunas de las fuentes más habituales para obtener ideas de negocio:
- Desarrollar la idea básica del negocio a partir de un hobby o de aquello por lo que el lector o lectora tenga un interés especial.
- Encontrar la respuesta a la pregunta, "¿Por qué no habrá un ...?".
- Observar y aprovechar los fallos que se vean en otros productos o servicios.
- Encontrar usos extraordinarios para cosas ordinarias.
- Buscar oportunidades en los cambios sociales.
- Desarrollar nuevos medios para resolver problemas.
- Aprovecharse de los avances de la tecnología.
- Pensar en salir de la ocupación actual.
Una vez que hayamos emprendido nuestro propio negocio, debemos de seguir mejorando nuestro producto o servicio para eliminar la competencia.
Si tienes alguna duda, consúltanos
Estos contenidos han sido elaborados en colaboración con DEMA
Saber hacer y saber gestionar
En el análisis previo sobre la viabilidad inicial de nuestra iniciativa hemos de considerar dos aspectos que deben darse en el equipo humano que va a gestionar la futura empresa y proporcionar el producto o servicio:
El saber - hacer
Es importante que nuestro proyecto empresarial esté directamente relacionado con una actividad que nos guste y nos motive, ya que una de las claves del éxito de una empresa es la capacidad de dedicación.
Además del comportamiento vocacional, no hay que olvidar que el fin último de la empresa debe ser el ofrecer un producto o servicio en el mercado, por lo que la empresa debe contar con el saber hacer.
Todas las personas tenemos aptitudes y competencias para determinadas actividades. En cuanto a las primeras, están basadas en nuestra experiencia profesional, nuestra formación o incluso nuestras aficiones. Las competencias personales son el reflejo de nuestra forma de ser o pensar.
Lo más habitual es que desarrollemos un proyecto de empresa relacionado con nuestras competencias profesionales. Si no disponemos de estas competencias tendremos que analizar distintas alternativas:
El saber - gestionar
El saber gestionar es algo nuevo para la mayoría de las personas que deciden crear su empresa. Es posible que cada uno sea el mejor en su profesión o tenga unas cualidades personales que le permitan realizar adecuadamente su actividad. Sin embargo, el poseer una empresa conlleva una nueva tarea: la gestión.
Este es un hecho que no debe preocuparnos en absoluto. Como en la mayoría de los casos, es algo que puede aprenderse. De hecho, la práctica totalidad de los apoyos a la creación de empresas incluyen la formación en gestión empresarial. El resto lo hará la futura experiencia.
Principios básicos para una gestión de éxito:
-
Comunicación
- Comprender la necesidad de crear unos canales eficaces de comunicación dentro de la organización.
- Comunicar los datos de la marcha del negocio y mantener a las personas empleadas informadas.
-
Integración
Capacidad para coordinar las actividades de personas y grupos que forman parte de la empresa implicándoles de forma activa en el proyecto común.
-
Motivación
- Capacidad para estimular y ayudar en el desarrollo personal para que superen bloqueos.
- Comprensión del uso adecuado de los recursos humanos y conocimiento de maneras alternativas de ejercer las funciones del cometido de dirección.
-
Organización
- Conocimiento de las técnicas de planificación.
- Conocimiento de técnicas para identificar y valorar las alternativas en la toma de decisiones.
- Conocimientos sobre control presupuestario y gestión de recursos financieros.
- Conocimiento de los métodos para determinar las necesidades organizativas que puedan hacer frente a los cambios en el mercado y ajustar la organización en ese sentido.
- Como agente innovador, encontrar procedimientos creativos e implementar cambios.
- Conocimiento de las técnicas de análisis y solución de problemas.
- Comprender que el estilo de dirección influye en la eficacia de la organización.
- Aplicar prácticas de mejora continua como instrumento para lograr la satisfacción final de la clientela.
-
Capacidad técnica
- Cuidar la obtención de los productos o servicios que la empresa vende.
- Conocer a quienes nos proveen y colaboran con nosotros.
- Dominar las técnicas de producción o prestación de servicios para conseguir niveles altos de calidad.
-
Comercial
- Contactar con el mundo exterior para percibir la situación del mercado y lograr un alto grado de comunicación con los agentes externos a la empresa: clientela, proveedores y personas que colaboran.
- Posición activa buscando la evolución de la competencia y de la clientela actual y potencial.
- Posición activa buscando nuevos productos y servicios.
Resulta fundamental que se reúnan ambas capacidades, ya que una gestión deficiente puede hacer naufragar un buen producto o servicio e, igualmente, una buena gestión no es suficiente para alcanzar el éxito si no se presta de forma adecuada el servicio o se elabora un producto de calidad.
Si tienes alguna duda, consúltanos
Estos contenidos han sido elaborados en colaboración con DEMA
Requisitos Legales
En función de la actividad económica a realizar por la empresa hay que notificar y/o solicitar la inscripción de la empresa y/o de los productos o servicios a prestar en un registro oficial específico para esta actividad, siendo en algunos casos condición imprescindible para su legalización. Esto da lugar a unos trámites de carácter específico y a una legislación abundante aplicable a diversas actividades que es preciso conocer antes de poner en marcha la empresa.
A continuación, hemos agrupado en cuatro apartados diferentes los trámites administrativos de carácter específico más frecuentes:
- Autorizaciones de apertura, instalación o constitución
- Autorización de apertura de bares, cafeterías, restaurantes y establecimientos hoteleros.
- Autorización de instalación y permiso de apertura de salas de bingo y de empresas gestoras de salas de bingo.
- Solicitud de título - licencia de agencia de viajes.
- Solicitud de concesión de expendedurías de tabaco y timbre del estado.
- Administración de apertura de administraciones de lotería.
- Solicitud de concesión de administraciones de apuestas mutuas.
- Autorización de apertura de escuelas de conductores de vehículos a motor.
- Autorización de apertura de almacenes de especialidades farmacéuticas.
- Autorización de apertura de laboratorios de análisis clínicos.
- Autorización de apertura de oficinas de farmacia.
- Autorización de apertura de residencias de ancianos.
- Autorización de apertura de centros escolares privados de educación preescolar y general básica.
- Autorización para el comercio al por mayor e importación de labores de tabaco.
- Apertura de establecimientos obligados a disponer de medidas de seguridad.
- Autorización para la instalación y puesta en funcionamiento de centrales de alarma.
Registros especiales
- Registro de empresas de espectáculos públicos y actividades recreativas.
- Registro de empresas editoriales.
- Registro administrativo de empresas periodísticas y agencias informativas.
- Registro de entidades gestoras de fondos de pensiones.
- Registro de empresas cinematográficas.
- Registro de empresas de producción, distribución e importación de material audiovisual.
- Registro de empresas de seguridad.
- Registro de industrias y establecimientos alimentarios.
- Registro de industrias agrarias.
- Registro artesano.
- Registro de productores, estudios de grabación, de fabricantes y de importadores de fotogramas.
- Registro de importadores al por mayor de productos petrolíferos importados de la CEE.
- Registro de editores musicales.
- Registro oficial de industrias electrónicas, de telecomunicación e informáticas.
- Registro especial de fabricantes de partes, piezas y equipos para vehículos automóviles.
- Registro especial para talleres de reparación de vehículos automóviles.
- Registro especial de empresas conservadoras de aparatos de elevación.
- Registro de almacenes de productos químicos.
- Registro de empresas dedicadas a la industria farmacéutica.
- Registro nacional de empresas operadoras de máquinas recreativas.
- Registro de empresas de servicios técnicos (máquinas recreativas).
- Registro de empresarios de salones recreativos.
- Registro de la propiedad industrial.
Carnets y certificados de empresas
- Documento de calificación empresarial.
- Carnet sanitario de manipulación de alimentos.
- Carnet de instalador o instaladora electricista autorizado.
- Carnet de instalador o instaladora autorizado de gas.
- Certificado de empresa instaladora de gas.
- Carnet de instalador o mantenedor - reparador de instalaciones de calefacción y agua caliente sanitaria.
- Certificado de empresas instaladoras de aparatos a presión.
- Permiso de aprovechamiento de la propiedad intelectual.
- Certificado de instalador o conservador - reparador frigorista autorizado.
Actividades profesionales que precisan de una titulación específica
- Agentes de la propiedad inmobiliaria.
- Administradores de fincas.
- Agentes de aduanas.
- Gestores administrativos.
- Agentes de la propiedad industrial.
- Agentes de seguros.
- Agentes comerciales.
Si tienes alguna duda, consúltanos
Estos contenidos han sido elaborados en colaboración con DEMA
Tres análisis previos fundamentales: producto/servicio, demanda y competencia
Análisis del propio producto o servicio
Debemos sentarnos a reflexionar y definir bien todas las características de nuestro futuro producto o servicio pensando bien que vamos a presentar a nuestra clientela.
- Definición del producto o servicio.
- Características técnicas.
- Necesidades que cubre.
- Ventajas comparativas.
- Nombre que piensa dar al producto o servicio.
- Presentación, envoltorio, imagen, embalaje, etc.
- Coste unitario.
- Evolución futura del producto o servicio.
Por medio de este análisis tendremos que determinar qué ventajas comparativas tendrán nuestros productos o servicios con respecto a otros similares o iguales que ya existan en el mercado (mayor calidad, menor coste, mejor presentación, etc.). A su vez, debemos hacer un balance de lo que se denominan puntos fuertes y puntos débiles de nuestra futura empresa. Los puntos fuertes se identifican normalmente con las mismas ventajas competitivas: la tecnología empleada, las características del propio producto o servicio, la estructura financiera de la empresa, la promoción y publicidad empleadas, los costes, el equipo humano con el que contamos, una buena gestión, etc. Es conveniente, una vez que el producto o servicio está en la calle, realizar un seguimiento sobre su comportamiento entre la clientela y sobre las modificaciones que realice la competencia para, si es necesario, modificar nosotros también los aspectos del producto o servicio que estimemos convenientes.
Análisis de la demanda
El análisis de la demanda trata de estudiar quién es nuestra clientela potencial:
- Cuáles son sus características (edad, sexo, capacidad adquisitiva, formación intelectual...).
- Sus gustos y preferencias.
- Escala de valores, hábitos, etc.
Pero ¿Cómo podemos obtener esta información sobre el mercado?
Todo el proceso que supone la captación de datos sobre el mercado y nos ayuda a identificar problemas y oportunidades dentro del mismo, se denomina investigación comercial. En primer lugar, sería necesario reflexionar sobre cuáles son los datos que precisamos obtener por medio de la investigación comercial, que en principio deben de ser cuantos más mejor. En segundo lugar, elegiremos alguno de los varios métodos que existen para obtener esos datos, pero que fundamentalmente son dos:
- Obtención de datos ya existentes sobre un mercado determinado: Estudios de la Cámara de Comercio, estudios de asociaciones patronales, revistas especializadas; etc.
- Obtención de datos originarios: Estos datos se consiguen principalmente por medio de la realización de encuestas. Las encuestas se pueden realizar personalmente, por correos o por teléfono y están compuestas de preguntas que serán el soporte por medio del cual obtendremos la información necesaria.
En tercer lugar, determinaremos el diseño, tamaño y selección de la muestra. Una muestra es un conjunto de elementos de una población de la que se quiere extraer información.
Finalmente, analizaremos los datos e interpretaremos los resultados obtenidos.
En cualquier caso, este tipo de estudios se deberían de realizar cada cierto tiempo para chequear el estado de la demanda, sobre todo para determinar el grado de satisfacción de nuestra clientela y sus nuevas necesidades.
Análisis de la competencia
Íntimamente ligado al análisis de la demanda está el análisis de la competencia, es decir, el análisis de otras empresas que ofertan en el mercado servicios o productos iguales o similares a los nuestros En este análisis pretendemos determinar aspectos claves tales como:
- Identificación de la competencia actual y potencial.
- Producto o servicio que ofrecen con sus características principales.
- Mercado en el que operan y demanda que satisfacen.
- Precios que ofertan y formas de pago que facilitan.
- Canales de distribución que utilizan.
- Promociones y métodos publicitarios de captación de clientela.
- Tamaño de la empresa y tecnología que emplean.
A su vez analizaremos también los puntos fuertes y débiles que detectamos en esas empresas de la competencia, en los mismos términos establecidos para el análisis de nuestra propia empresa, producto o servicio.
Estos análisis son muy importantes para ver si verdaderamente existen las ventajas comparativas con respecto a la competencia.
No podemos desenvolvernos en un mercado sin conocer el mayor número posible de datos de las empresas que compiten con nosotros.
Pero ¿Cómo podemos acceder a la información que necesitamos sobre nuestra competencia?
Existen varias maneras:
- Listados y datos de la Cámaras de Comercio. Algunas de las informaciones que facilita la Cámara de Comercio son gratuitas pero las más interesantes hay que pagarlas y su precio varía en función del número de datos que nos faciliten (precio mínimo aproximado 40 €).
- Información facilitada en los Catálogo Industriales que se editan en los distintos departamentos de industria de las distintas comunidades autónomas.
- Información facilitada por las páginas amarillas.
- Información facilitada por el Registro Mercantil. Se trata de todo lo relativo a las sociedades mercantiles que en tal registro se hayan inscritas y sobre las cuentas anuales que están obligadas a depositar todos los años.
- Indagaciones propias.
- Conversaciones con clientes.
- Conversaciones con personas y empresas proveedoras.
2. ¿Qué nos planteamos al crear una empresa?
Todos los contenidos elaborados en colaboración con DEMA. Si tienes alguna duda, Consúltanos
¿Qué hace falta para montar Empresa?
Para garantizar el éxito y la estabilidad de una iniciativa empresarial no sólo basta con querer comenzar algo, es necesario saber hacerlo y además disponer de los recursos necesarios para poder llevarlo a cabo. Para emprender un negocio con ciertas garantías hacen falta básicamente tres cosas:
- Una idea viable.
- Un emprendedor/a con el perfil adecuado.
- Un plan de empresa.
¿Cuáles son las características de un emprendedor?
La persona emprendedora debe autoevaluarse como empresaria, es decir, cuestionarse si dispone de conocimientos, habilidades y actitudes para trabajar por cuenta propia.
Algunas características básicas y comportamientos que definen a quienes deciden emprender son:
- Formación y experiencia acordes con la idea.
- Motivación y centralidad empresarial.
- Capacidad para asumir riesgos, pero de forma controlada.
- Capacidad de comunicación y de "vender" ideas.
¿De dónde surgen las ideas?
El paso previo para la puesta en marcha de un proyecto empresarial es contar con una idea de negocio. Las ideas de negocio pueden surgir de: la formación adquirida, de la experiencia desarrollada, de aficiones existentes, del entorno familiar, de la observación, de necesidades detectadas en el mercado, de mejoras de procesos existentes, etc.
En cualquier caso, hay que concretar la idea, madurarla y analizar su viabilidad.
¿Cuáles son los factores de éxito de una empresa?
Para quien ha decidido emprender la apasionante pero difícil tarea de crear una empresa o para el que se está planteando la idea, conocer los factores de éxito de las nuevas empresas resulta fundamental. A nuestro entender estos factores son:
- La existencia de una demanda insatisfecha
- Disponer de los recursos necesarios y las capacidades adecuadas (equipo productivo, materias primas, recursos humanos, recursos financieros).
- La existencia de una estrategia empresarial congruente con los recursos y capacidades de la empresa.
- Disponer de capacidad estratégica y directiva.
¿Cuáles son las principales dificultades para poner en marcha una iniciativa empresarial?
Un porcentaje muy elevado de las nuevas empresas (del orden del 50%) fracasa dentro de los tres primeros años de su existencia. Las principales dificultades con las que tropiezan son:
- Falta de recursos económicos y la falta de garantías para aportar a las entidades financieras.
- Falta de formación de las personas promotoras, no tanto en lo que a conocimientos técnicos se refiere, sino en lo que a gestión y planificación empresarial se refiere.
¿Qué es y para qué un Plan de Empresa
El plan de empresa es un instrumento fundamental para planificar el desarrollo del proceso de creación de una empresa. Constituye el resultado de un proceso sistemático de análisis y síntesis que debe realizar quien desee emprender antes de crear una empresa y permite:
- Tener una visión global y detallada del proyecto.
- Fijarse unos objetivos.
- Definir las estrategias para lograrlos.
¿Cómo elegir la forma jurídica de la empresa?
Uno de los primeros pasos que se han de dar en la puesta en marcha de la empresa es la elección de la forma jurídica. Para ello existen una serie de factores que determinan la elección, como son:
- Tipo de actividad que se va a ejercer.
- Número de participantes en el proyecto empresarial.
- Responsabilidad de las personas promotoras.
- Relaciones que mantienen las personas asociadas entre sí.
- Necesidades económicas del proyecto.
- Aspectos fiscales de la empresa.
¿Qué ayudas pueden existir para la puesta en marcha de una empresa?
Las ayudas de las que puede beneficiarse una empresa en el momento de su puesta en marcha dependen de una serie de factores, tales como:
- Tipo de actividad que se va a ejercer.
- Forma jurídica de la empresa.
- Edad de las personas promotoras.
- Situación o no de desempleo de las personas promotoras.
- Antigüedad en el desempleo de las personas promotoras.
- Tipo y cuantía de las inversiones a realizar.
- Modo de financiación de las inversiones a realizar.
3. Perfil del emprendedor/a
Todos los contenidos elaborados en colaboración con DEMA. Si tienes alguna duda, Consúltanos
Las personas emprendedoras que aplican sus capacidades a la creación de empresas y negocios no son siempre personas perfectas, sus defectos y virtudes son muchos.
Conoce tu capacidad emprendedora
Características y comportamientos que definen a las personas emprendedoras y a su equipo de trabajo:
Entrega a la tarea
Personas con alto nivel de necesidad de realización, se sumergen en su tarea y siguen con su proyecto hasta que se haya completado con éxito.
Elección de un riesgo moderado
Desean un riesgo moderado, lo suficiente para que resulte emocionante, pero con una esperanza razonable de ganar.
Están dispuestas a asumir la responsabilidad de cualquier proyecto o tarea que creen poder dirigir con éxito valiéndose de sus propias competencias. Conocen su propia capacidad. Su actitud, es la de un realismo agresivo. Su entrega a una tarea se basa en la serena apreciación de su habilidad para influir con éxito en los resultados.
Aprovechamiento de las oportunidades
Las personas de talante emprendedor ven y aprovechan rápidamente las oportunidades. Demuestran una mentalidad creadora y convierten las oportunidades que observan en programas de acción. No se dejan vencer por los obstáculos. A menudo, descubren nuevas formas de allanar estos obstáculos.
Objetividad
Personas con gran necesidad de realización son más realistas que las demás acerca de sí mismas y de los fines que persiguen. No suelen permitir que lo que les gusta o disgusta interfiera en su camino. Cuando necesitan ayuda, se dirigen a personas expertas y no a amistades o familiares.
Necesidad de información de control
Los empresarios y empresarias buscan inmediatamente información sobre la marcha de sus actividades. Quieren rápidamente datos sobre los resultados que han obtenido.
Optimismo en situaciones nuevas
Las personas empresarias tienden a ser optimistas en las situaciones que no conocen. Las probabilidades de éxito quizá no estén claras, pero las circunstancias pueden ser atractivas.
Siguen adelante, sin desanimarse por la falta de directrices, y consiguen sacar mayor partido de cualquier tipo de oportunidad.
Actitud hacia el dinero
Respetan el dinero, pero no son avariciosas. No ven el dinero como algo que hay que atesorar. Por el contrario, el dinero es para ellas como las fichas de un juego. Cuando sus operaciones obtienen beneficios, los consideran un indicador de que están ganando la partida.
Iniciativa y previsión en la gestión empresarial
Personas con gran necesidad de realización, planifican el mundo en que se desarrolla su negocio. Trabajan con empeño para hacer de sus planes una realidad.
Profesionales y creadores
Consideran más importante el trabajo bien hecho, la buena organización y dar un buen servicio a la clientela que ganar dinero rápidamente. Actúan con amplitud de miras y consideran el éxito económico como una recompensa a su buen hacer.
Combinan individualismo y trabajo en equipo.
Combinan un fuerte individualismo con una gran inclinación a colaborar con otras personas, porque comprenden que la complejidad de sus empresas, sean pequeñas o grandes, exige una multiplicidad de cualidades que uno solo no puede aportar.
El equipo de trabajo
Cuando la nueva empresa es promovida por más de una persona o quien emprende requiere colaboración, cobra especial importancia el equipo de trabajo.
Características de un equipo de trabajo:
- Tener objetivos de equipo. El equipo debe tener una razón para trabajar como conjunto.
- La interdependencia. Es importante que quienes integran el equipo sean interdependientes, es decir, que necesiten de la experiencia, habilidad y entrega de los demás para lograr objetivos mutuos.
- Eficiencia en el desempeño. Las personas que integran el equipo deben estar convencidas de la idea de que el equipo de trabajo, si es realmente eficiente consigue siempre mejores resultados que si se trabaja individualmente.
- La responsabilidad. El equipo debe tener responsabilidad sobre sus actuaciones y de los logros obtenidos.
Factores que favorecerán el funcionamiento del grupo:
- Tener claro los objetivos del equipo de trabajo.
- Proporcionar la suficiente formación y autogestión para que el equipo sea dueño del proceso.
- Proporcionar todos los medios materiales necesarios para el funcionamiento del grupo.
- Dejar claro que en un equipo de trabajo no solo se trabaja en las reuniones sino que también entre reuniones.
4. Plan de negocio
Todos los contenidos elaborados en colaboración con DEMA. Si tienes alguna duda, Consúltanos
El Plan de negocio es la herramienta fundamental para planificar el desarrollo del proceso de creación de una empresa en todos sus aspectos, de tal forma que la elaboración ordenada de todos sus puntos nos permite clarificar todas las acciones encaminadas para poner la empresa en funcionamiento.
El Plan de Empresa es un documento que tiene varias utilidades:
- Sirve para aquellas empresas que, aunque ya se encuentren en funcionamiento, precisen reorientar su actividad de una forma general o en distintos aspectos.
- Es una herramienta de necesaria presentación para acceder a las distintas subvenciones que conceden los distintos organismos públicos.
Guía para la elaboración de un negocio con éxito (PDF, 10,1 MB)
He aquí una guía para la elaboración del plan de negocio que diferencia en distintos apartados las acciones a seguir:
Antecedentes del proyecto y grupo promotor
Se deben describir los orígenes, motivos y objetivos que se persiguen con la creación de la empresa.
- Origen de la idea: describir la idea original y cómo se fue madurando, cómo surgió, en qué momento y por qué.
- Origen del grupo promotor: en caso de tratarse de un grupo de personas comentar cómo se formó ese grupo, el tiempo en qué se formó y por qué. Comentar también qué relación existe entre las y quienes forman el grupo (amistad, familia, etc.).
- Currículo de quienres integran el proyecto: indicar datos personales, estudios realizados, experiencia profesional y objetivo persona, que tengan una relación intrínseca con el desarrollo del proyecto empresarial.
- Objetivo del grupo promotor: indicar qué objetivos de tipo profesional y empresarial han movido a las personas integrantes del grupo promotor para iniciar una andadura empresarial.
Actividad: producto o servicio
- Definición: Definir brevemente cuáles son los productos o servicios que la empresa pretende ofertar en el mercado.
- Características del producto o servicio: desarrollar ampliamente los pasos y tareas necesarias para generar los productos o prestar los servicios ofertados.
- Necesidades que cubre: indicar qué necesidades y carencias cubre y soluciona el producto o servicio bien sea de forma parcial o total.
- Ventajas comparativas: indicar las ventajas que ofrece nuestro producto o servicio (calidad, precio, etc.) con respecto a otros que existen en el mercado actualmente y que puedan considerarse iguales o similares. Indicar también si el producto incorpora algo novedoso o innovador.
- Nombre del producto o servicio: indicar si es posible el nombre que se va a poner al producto o servicio (No confundir esto con el nombre de la empresa).
- Presentación, envoltorio, imagen embalaje: indicar qué presentación externa (embalaje, etiquetado, diseño, logotipo, etc.) se le va a dar al producto una vez que esté en el mercado y qué características tiene esa presentación. Si se trata de un servicio, indicar soportes o formas de presentar el servicio que puedan ser apreciadas por la clientela.
- Evolución futura del producto o servicio: indicar cómo está previsto o se pretende que evolucione el producto o servicio en el futuro (más calidad, menor precio, más prestaciones, nuevos productos/servicios, mayor cuota de mercado, etc.).
El mercado
- Características del mercado:
- Indicar el ámbito de actuación de la empresa (geográfico, sectores de actividad, etc.).
- Describir los segmentos en los que se puede dividir a su potencial clientela, según perfil social, educativo, económico, edad, sexo, etc.
- Volumen aproximado de facturación en ese ámbito de actuación y cuota de mercado que se espera conseguir en los tres primeros años (datos numéricos).
- Evolución del mercado donde se va a mover la empresa en los próximos años.
- Características de la clientela: definir los rasgos que caracterizan a la potencial clientela de la empresa tanto si se trata de personas como de empresas o instituciones. Nos referimos a la tipología, sus comportamientos con respecto a nuestros productos o servicios, etc.
- Características de la competencia: enumerar y describir las características de nuestra competencia indicando sus rasgos más sobresalientes (puntos fuertes) y aquellos otros que no lo son (puntos débiles). Indicar las ventajas comparativas y los puntos débiles de la empresa con respecto a nuestros competidores y competidoras. Se trata, también, de desarrollar una "ficha" de cada una de las empresas competidoras indicando sus datos empresariales, productos o servicio que ofertan, precios, volumen de negocio, mercado en el que se desenvuelve, tipos de clientela que atienden, nivel de calidad, etc.
Localización de la empresa
- Localización de la empresa: indicar dónde se va a localizar geográficamente la empresa y por qué.
- Distribución espacial: Adjuntar un plano de la oficina, lonja, pabellón, etc. donde se va a ubicar la empresa y como quedan distribuidos los distintos elementos materiales que se van a incorporar.
Imagen de la empresa
- Nombre de la empresa y logotipo: indicar el nombre que se le va a dar a al empresa y añadir, en su caso, el diseño del logotipo.
- Tarjetas de visita, folletos informativos y cartas de presentación: en caso de tener diseñados estos elementos adjuntar un modelo de tarjeta de visita, de algún tríptico, folleto o memoria y una carta de presentación de la empresa.
- Comunicación, imagen y promoción: indicar las acciones de publicidad y promoción que se van a realizar incluyendo su coste y los resultados esperados.
Política comercial
- Objetivo comercial:
- Indicar cuál es el objetivo comercial de la empresa en cuanto a penetración y posición en el mercado.
- Indicar el volumen de ventas aproximado que se pretende conseguir para su empresa en los tres primeros años y en que se basan esas previsiones.
- Política de precios:
- Indicar la política de precios que va a desarrollar su empresa.
- Indicar las diferencias que existe con otras empresas de la competencia en cuanto a esa política de precios.
- Sistema de ventas:
- Indicar cómo se va a desarrollar el proceso de venta desde que la clientela tiene conocimiento de la empresa hasta que se presta el servicio o se vende el producto.
- Indicar cómo se va a organizar la política de ventas de la empresa, con qué personal se va a contar y qué labores van a realizar.
- Indicar los costes (viajes, dietas, etc.) y retribuciones que va a suponer esa fuerza de ventas.
- Indicar la política de cobros y pagos en cuanto a los plazos y los medios.
- Indicar como se pretende desarrollar el proceso Post-Venta.
Producción
- Fases del proceso productivo: enumerar y desarrollar las fases en las que se divide el proceso de generación de su producto o servicio.
- Subcontratación: indicar si es necesario subcontratar los servicios de alguna empresa o profesional para completar el proceso de generación del producto o servicio incluyendo el coste de esa subcontratación y las condiciones en la que se prestaría.
- Capacidad de producción de la empresa: indicar cual sería la máxima capacidad de producción o de prestación del servicio de la empresa con los medios y personas con los que cuenta inicialmente y sí esta se incrementaría en los siguientes dos años.
- Materias primas y suministros: indicar todas las materias primas y suministros que serán necesarios en el proceso productivo de la empresa.
- Proveedores: indicar qué empresas proveedoras de materias primas van a ser necesarias para producir nuestros productos o prestar nuestros servicios indicando dónde se encuentran y qué condiciones y formas de pago nos van a facilitar.
- Existencias, aprovisionamientos y almacenamiento:
- Indicar si fuera necesario el espacio físico dedicado al almacén y como se piensa distribuir.
- Relacionar por materia prima y producto terminado el nivel máximo y mínimo de existencias que normalmente deberá tener el almacén.
- Control de calidad: describir si se van a utilizar sistemas para controlar la calidad de su producto o servicio.
Organización y recursos humanos
- Personas necesarias: indicar el número de personas que serán necesarias en la empresa en los tres primeros años de vida y su perfil.
- Funciones: indicar las funciones que van a desarrollar el distinto personal que va a trabajar en la empresa.
- Sistemas de organización y coordinación: se debe diseñar el organigrama de la empresa, haciendo constar la forma de tomar las decisiones y las personas sobre las que recae dicha responsabilidad.
- Sistemas de selección y forma de contratación: si en algún momento del desarrollo de su actividad empresarial se necesitase seleccionar personal, indicar si se piensa hacer, en base a qué criterios y qué tipo de contratación se realizará.
- Asesoría externa: indicar si se va a precisar de la subcontratación de los servicios de alguna asesoría o consultoría para la gestión de la empresa o para la realización de algunas tareas de tipo administrativo.
Legalización
- Forma jurídica: indicar la forma jurídica que adoptará la empresa y los motivos que le llevan a inclinarse por ella (empresario/a individual, sociedad civil privada, sociedad limitada, sociedad anónima, cooperativa...).
- Protección de la propiesad insdutrial e intelectual: en caso de fabricación de productos, creación de diseños innovadores, nombres comerciales, marcas, rótulos de establecimiento, etc. Indicar como se van a proteger y a través de qué registros.
Plan económico-financiero
A continuación se deben adjuntar los distintos cuadros financieros extraídos del programa de viabilidad. Cada uno de estos cuadros debe llevar aparejado un comentario general sobre su significado en función de lo que el consultor o consultora haya interpretado de los mismos, en concreto hay que mencionar los puntos fuertes y débiles del proyecto desde el punto de vista económico-financiero.
Los cuadros a adjuntar son los siguientes:
- Plan de inversiones y financiación.
- Gastos de personal.
- Cuenta de resultados.
- Balances de situación y ratios.
- Presupuestos de tesorería.
- Facturación y costes.
- Estado de origen y aplicación de fondos.
- Tablas de amortización del inmovilizado.
- Gráficos.
5. Elección de la forma jurídica de la empresa
A la hora de crear la empresa, una de las primeras decisiones a tomar es elegir la forma jurídica que más nos pueda favorecer, decisión de gran importancia y que se debe analizar detenidamente.
Existen múltiples formas jurídicas con muy diferentes características, por lo que tendrás que analizar cuál de ellas es la que mejor se adecua a tu idea de empresa.
No existe una forma jurídica idónea para todo tipo de empresas, cada proyecto empresarial es diferente, por lo que tendrás que analizar los pros y los contras de cada para optar por la que mejor encaje con tu proyecto.
A continuación, exponemos algunos de los aspectos que debes tener en cuenta a la hora de tomar la decisión:
- La actividad de la empresa: La normativa que regula la actividad a la que se va a dedicar la empresa puede determinar una forma jurídica concreta. A ciertas actividades como la banca, seguros, agencias de viaje, etc. se les exige ser constituidas como una sociedad mercantil.
- El número de promotores: El número de promotores puede condicionar la elección de la forma jurídica, al poder darse el caso de que, por ley, se exija un mínimo número de socios.
- Responsabilidad de los promotores: El grado de responsabilidad que quieran asumir los promotores influirá en la elección de la forma jurídica.
- Dimensión económica del proyecto: Las necesidades económicas del proyecto condicionan también la decisión, además de la existencia de un desembolso de capital mínimo dependiendo de la forma jurídica elegida.
- Relación entre los socios: Existe la posibilidad de restringir la entrada de nuevos socios o simplemente valorar la aportación económica.
- Aspectos fiscales: Dependiendo de la personalidad jurídica de la empresa variará la fiscalidad de la empresa. De esta manera, las personas físicas (empresario individual, Comunidad de Bienes y Sociedad Civil) tributan a través del IRPF, mientras que las personas jurídicas (Sociedad de Responsabilidad Limitada, Sociedad Anónima...) tributan a través del Impuesto de Sociedades.
- Imagen frente a terceros.
Atendiendo a los diferentes criterios de elección de la forma jurídica, el ordenamiento jurídico otorga los siguientes tipos de estructuras jurídicas para poner en marcha un negocio:
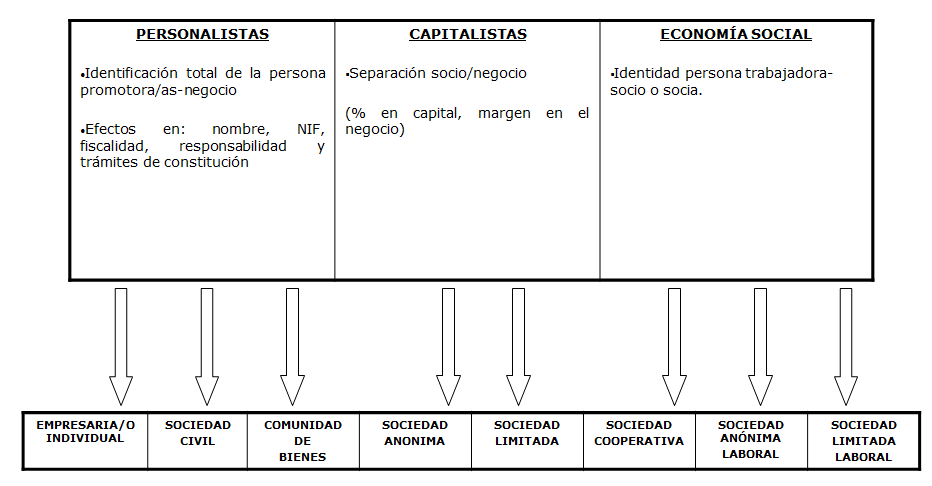
Estos contenidos han sido elaborados en colaboración con DEMA.
Empresario individual (Autónomo)
- Normativa aplicable: Estatuto del Trabajo Autónomo.
- Guía Laboral: El Trabajo por Cuenta Propia o Autónomo y el Trabajo Asociado
- Persona física.
- No separación entre patrimonio empresa y patrimonio particular.
- El empresario responde de deudas de la empresa con todos sus bienes.
- No necesidad de formalidades ni inscripción en registros para su constitución.
- El Emprendedor de Responsabilidad Limitada “ERL”. Más información
- Tributación:
- Alta en el 036
- IRPF
- IVA (si no está exento)
Más información: Formas jurídicas
Autónomo dependiente
- Mismo régimen que el empresario individual: Estatuto del Trabajo Autónomo. Guía Laboral: El Trabajo por Cuenta Propia o Autónomo y el Trabajo Asociado
- Ejecutan su actividad de manera predominante para un cliente (75% de sus ingresos).
- Requisitos:
- No tener trabajadores por cuenta ajena.
- No ejecutar su actividad de manera indiferenciada con los trabajadores que presten servicios bajo cualquier modalidad de contratación laboral por cuenta del cliente.
- Disponer de infraestructura productiva y material propio.
- Desarrollar actividad con criterios organizativos propios sin perjuicio de las indicaciones técnicas de carácter general que pueda recibir de su cliente
- Percibir una contraprestación económica en función del resultado de su actividad, de acuerdo con lo pactado con el cliente.
Firman contrato con cliente, cuyo incumplimiento en algunas cuestiones puede dar lugar indemnizaciones.
Ventajas e inconvenientes
Ventajas:
- Pocos trámites de constitución.
- No exige capital mínimo inicial.
- Gestiona personalmente la empresa.
Desventajas:
- Recae sobre el empresario todo el riesgo que tiene el negocio.
- Responde con el patrimonio del negocio y el propio. Si no tiene separación de bienes se extiende al cónyuge.
- Fiscales frente a las sociedades cuanto el tipo impositivo en IRPF se sitúa por encima del aplicable en el impuesto sobre sociedades.
Comunidad de bienes
- Normativa aplicable: Art. 392 a 406 del Código civil.
- Naturaleza: Civil.
- No goza de personalidad jurídica propia.
- Formalidades de constitución: ninguna (salvo bienes inmuebles). Conveniente firmar un contrato privado, que regule porcentajes de participación, régimen de acuerdos, etc.
- Nº de socios: 2 o más.
- Aportaciones: Libres. No cuantía mínima.
- Responsabilidad de los socios: ilimitada (Responden con sus bienes personales en caso deudas).
- Fiscalidad:
- IAE (036): alta único de la CB.
- IVA único de la CB (quien factura es la CB).
- IRPF: cada socio-comunero liquida su IRPF en base a su porcentaje de participación.
Ventajas e inconvenientes
Ventajas:
- Pocos trámites de constitución.
- No exige capital mínimo inicial.
Desventajas:
- Responden con el patrimonio del negocio y con el propio.
- Carecen de personal jurídica.
- Responsabilidad ilimitada y solidaria de los socios.
Más información Comunidad de Bienes
Sociedad civil
- Normativa aplicable: Art. 1665 y ss del Código civil.
- Naturaleza: Civil.
- No goza de personalidad jurídica propia, salvo que se constituya en documento público.
- Formalidades de constitución: ninguna (salvo bienes inmuebles que requiere contrato público). Conveniente firmar un contrato privado, que regule porcentajes de participación, régimen de acuerdos, etc.
- Nº de socios: 2 o más.
- Aportaciones: Libres. No cuantía mínima.
- Responsabilidad de los socios: ilimitada (Responden con sus bienes personales en caso deudas).
- Denominación: Nombre acompañado del término sociedad civil
- Fiscalidad:
- IAE: alta único de la SC.
- IVA único de la SC (quien factura es la SC).
- IRPF: cada socio-liquida su IRPF en base a su porcentaje de participación.
Ventajas e inconvenientes
Ventajas:
- Pocos trámites de constitución.
- No exige capital mínimo inicial.
Desventajas:
- Responden con el patrimonio del negocio y con el propio.
- Carecen de personal jurídica.
- Los socios responden mancomunada y subsidiariamente frente a terceros.
Más información Sociedad civil
Sociedad Limitada
- Regulación: Ley de Sociedades de Capital RD 1/2010 de 2 de Julio.
- Formalidades de Constitución:
- Escritura pública en Notaría.
- Inscripción en Registro Mercantil.
- Capital social: 3.000 € totalmente desembolsado y suscrito (aportaciones dinerarias y no dinerarias). Excepción al capital mínimo: Sociedad Limitada de Formación Sucesiva.
- Nº de socios: desde 1 (SL Unipersonal).
- Caso especial: Sociedad Limitada Nueva Empresa (adaptada para emprendedores).
- Responsabilidad socios: limitada a las aportaciones.
- Transmisión de participaciones: Derecho de adquisición preferente del resto de socios (Sociedad cerrada).
- Órganos sociales:
- Junta General de socios: adopción de acuerdos.
- Órgano de Administración:
- Administrador único.
- Varios administradores solidarios o mancomunados.
- Consejo de Administración (3 a 12 miembros).
- Fiscalidad: (personalidad jurídica propia)
- CIF independiente.
- Alta IAE.
- IVA (salvo que la actividad esté exenta).
- I. Sociedades: (para Bizkaia) tipo general: 28%. (pequeña empresa: 24%).
Ventajas e inconvenientes
Ventajas:
- La responsabilidad de los socios está limitada a las aportaciones.
- No exige elevada cantidad de capital para constituirse (frente a las S.A.).
- Hay menos rigor formal que en las sociedades anónimas.
- Mejor imagen para sus clientes y proveedores al estar obligada a depositar sus datos contables en el registro mercantil (con lo que cualquier persona puede conocer su patrimonio) y ofrece mayores garantías a clientes y proveedores que las empresas constituidas bajo formas jurídicas de empresario o sociedad irregulares.
Desventajas:
- Se pueden transmitir libremente las participaciones, pero con el consentimiento de los demás partícipes.
- Obligación a depositar cuentas anuales en Registro Mercantil.
Más información Sociedad de Responsabilidad Limitada
Sociedad Anónima
- Regulación: Ley de Sociedades de Capital RD 1/2010 de 2 de julio.
- Formalidades de Constitución:
- Escritura pública en Notaría.
- Inscripción en Registro Mercantil.
- Capital social mínimo: 60.000 € (dinero - bienes - derechos tasados por perito), desembolsado un 25 % y totalmente suscrito.
- Nº de socios: desde 1 (unipersonal).
- Responsabilidad socios: limitada a las aportaciones.
- Órganos sociales:
- Junta General de accionistas: adopción de acuerdos.
- Órgano de Administración:
- Administrador único.
- Varios administradores (solidarios o mancomunados).
- Consejo de Administración.
- Fiscalidad:
- CIF independiente e ITP-AJD (1% del capital social).
- Alta IAE.
- IVA (salvo que la actividad esté exenta).
- I. Sociedades: (para Bizkaia) tipo general: 28% (Pequeña empresa: 24%)
Ventajas e inconvenientes
Ventajas:
- La responsabilidad de los socios está limitada a las aportaciones.
- Se pueden transmitir las acciones mediante su venta.
- Mejor imagen que las empresas constituidas bajo formas jurídicas de empresario o sociedad irregulares.
Desventajas:
- Capital mínimo de constitución elevado.
- Requiere una forma más compleja de organización y una Junta de accionistas al año como mínimo.
- Obligación a depositar cuentas anuales en Registro Mercantil.
Más información Sociedad Anónima
Sociedades Cooperativas
- Regulación:
- Ley 4/93 de Cooperativas de Euskadi (24-06).
- Ley 1/2000 de modificación de la Ley 4/93 (29-06).
- Formalidades de constitución:
- Escritura pública.
- Inscripción en Registro de Cooperativas de Euskadi. (G.V.).
- Capital mínimo: 3.000 € (dinero, bienes o derechos).
- Nº de socios: desde 3.
- Responsabilidad socios: limitada a las aportaciones.
- Órganos sociales:
- Asamblea General: adopción de acuerdos.
- Consejo Rector (Administración).
- Comisión de vigilancia (control económico).
- Fiscalidad es igual que SL o SA, salvo:
- Exento de ITP-AJD.
- I. Sociedades:
- Tipo bonificado pequeña empresa: 18%
- Resto: 20%
- Subvenciones: ayudas especiales para empresas de economía social (Gobierno Vasco-Dpto. Trabajo). Gobierno Vasco:Economia Social
Ventajas e inconvenientes
Ventajas:
- Los socios se dan de alta o baja voluntariamente.
- Todos participan con los mismos derechos.
- Priman las personas y no el capital.
- Hay bonificaciones fiscales en la constitución.
- Existen ayudas económicas para el fomento de la creación de estas sociedades.
Desventajas:
- Se necesita un mínimo de 3 personas para constituirse.
- Obligación a depositar cuentas anuales.
Sociedades Cooperativas pequeñas
- Regulación:
- Ley 6/2008 de la Sociedad Cooperativa Pequeña de Euskadi (25-06).
- Ley 4/93 de Cooperativas de Euskadi (24-06).
- Formalidades de constitución:
- Escritura pública.
- Inscripción en Registro de Cooperativas de Euskadi. (G.V.).
- Estatutos Sociales estandarizados publicados.
- Denominación: “Sociedad Cooperativa Pequeña” o “S. Coop. Pequeña”.
- Nº de socios: mínimo 2 personas y máximo 10 personas socias trabajadoras o de trabajo de duración indefinida.
- Contratación: Límites en la contratación por duración determinada.
- Especialidades en los órganos de gobierno.
- Si supera nº de socios deberá adoptar Estatutos Sociales a Ley 4/1993.
- Pretensión de ser más ágil en los trámites de constitución.
- I. Sociedades:
- Tipo bonificado pequeña empresa: 18%.
- Resto: 20%.
Sociedades Laborales
- Regulación: Ley 4/1997 de Sociedades Laborales.
- Formalidades de constitución:
- Escritura pública.
- Adoptar la forma Sociedad Limitada o de Sociedad Anónima.
- Inscripción en Registro de Sociedades Laborales (G. V.).
- Inscripción en el Registro Mercantil.
- Nº de socios: desde 3 (no más de 1/3 de Capital Social cada socio).
- Capital social:
- SAL: 60.000 euros.
- SLL: 3.000 euros.
- Socios-trabajadores: la mayoría del capital social ha de ser propiedad de trabajadores indefinidos.
- Fiscalidad: igual que SA o SL, salvo exención del ITP-AJD.
- Subvenciones: ayudas especiales para empresas de economía social (Gobierno Vasco-Dpto. Trabajo).
- En lo no previsto por esta ley, la sociedad se regirá por lo dispuesto en la normativa de sociedades anónimas o bien de sociedades de responsabilidad limitada.
Más informacion
6. Trámites de constitución
Todos los contenidos elaborados en colaboración con DEMA. Si tienes alguna duda, Consúltanos
1. Trámites constitución personas físicas
1.1. Empresarios individuales
- No es necesaria ninguna formalidad previa
- No es necesaria su inscripción en el Registro MERCANTIL salvo el empresario Naviero
- No necesita CIF ya que factura con su NIF
Enlaces de interés
1.2. Comunidad de bienes/Sociedades civiles
- No requieren ningún trámite de constitución, salvo que se aporten bienes inmuebles o derechos reales en cuyo caso se han de constituir mediante escritura pública otorgada ante notario
- Es preferible que se constituyan mediante contrato privado en el que reflejen el nombre de la comunidad/sociedad, de los comuneros o socios, domicilio social, objeto social, aportaciones, duración, administración.
- Obtención del CIF: Ambas figuras necesitan obtener un Código de Identificación Fiscal en Hacienda para poder operar. Se solicitará en Hacienda Foral, llevando el contrato privado de constitución y los DNIs de los socios.
Enlaces de interés
2. Trámites para la constitución de personas jurídicas JURÍDICAS
2.1. Certificación negativa del nombre
- Es una certificación acreditativa de que el nombre elegido para la sociedad mercantil no coincide con el de otra existente.
- Documentos a presentar: Instancia oficial con los nombres elegidos (un máximo de cinco por orden de preferencia).
- Plazo: Antes de ir al notario. La Validez del nombre concedido es de 3 meses (Real Decreto 158/2008). Pasado este plazo debe renovarse, siempre que no hayan transcurrido más de 6 meses, ya que entonces habrá caducado definitivamente.
- Lugar: Registro Mercantil Central (C/Príncipe de Vergara 94 - Madrid). www.rmc.es
2.2. Desembolso del capital social
- Para las aportaciones económicas dinerarias, debe acudir a una entidad bancaria para abrir una cuenta a nombre de la "sociedad en constitución", ingresando una cantidad equivalente a la suma de las aportaciones dinerarias indicadas en los estatutos de la sociedad. El banco entregará un certificado que habrá que presentar al Notario.
- En caso de ser aportaciones en especie, deberá realizarse un inventario de los bienes aportados y de su valor económico. Este documento habrá que presentarlo ante el notario.
2.3. Firma de escritura de constitución
Los estatutos son las normas que van a regir la sociedad (nombre, objeto social, capital social, domicilio social, régimen de participación de cada socio...). Es recomendable ponerse en manos de un abogado para que los redacte, o bien contactar con la Notaria. A continuación tenéis que pasar por el notario para firmar la escritura de constitución de la sociedad. Es un trámite obligatorio para poder inscribir la sociedad en el Registro Mercantil y constituirla.
Documentación a presentar:
- El certificado de denominación del Registro Mercantil Central
- El certificado bancario / inventario de aportaciones en especie
- Los Estatutos Sociales (bien los llevamos nosotros, bien nos los hace la Notaría)
- D.N.I de todos los socios (y cónyuges).
2.4. Solicitud del Código de Identificación Fiscal (CIF)
- Sirve para identificar a la sociedad a efectos fiscales. En un principio se otorga un CIF provisional para empezar a funcionar, debiendo canjearlo por el definitivo en un plazo de 6 meses.
- Documentos a presentar: Impreso modelo 036, original y copia simple de la escritura de constitución, fotocopia del DNI del solicitante si es un socio o fotocopia del poder notarial si es un apoderado.
- Plazo: 30 días a partir del otorgamiento de la escritura. Luego hay 6 meses para retirar el CIF definitivo llevando la Escritura de Constitución inscrita en el Registro Mercantil (original y fotocopia de la hoja de inscripción).
- Lugar: Hacienda Foral
2.5. Inscripción en el Registro Mercantil
- La Sociedad Anónima debe presentarse a inscripción en el plazo de 1 mes desde el otorgamiento de la escritura de constitución por el notario, y la Sociedad Limitada en el de 2 meses. El Registro Mercantil será el correspondiente al domicilio social que se hayan fijado en los Estatutos.
- Para realizar la inscripción, hay que presentar:
- Certificado de denominación del Registro Mercantil Central.
- Primera copia de la Escritura.
- Ejemplares del modelo 600 (ITP). Está exento de pago, pero hay que presentarlo.
- Habrá que pagar una provisión de fondos al hacer la entrega, y el resto cuando se retire. Lo normal es que soliciten un teléfono o fax para comunicar cuándo se puede retirar (dependerá del Registro).
- Una vez inscrita, la sociedad adquiere personalidad jurídica.
2.6. Otros Registros
Constituida la Sociedad e inscrita en el Registro Mercantil se inscribirá también en los registros especiales si así les corresponde según sea su forma jurídica:
- Sociedades Cooperativas: Registro General de Cooperativas.
- SLL O SAL: Registro de las Sociedades Laborales.
Enlaces de interés
Estos contenidos han sido elaborados en colaboración con DEMA
7. Trámites puesta en marcha
Todos los contenidos elaborados en colaboración con DEMA. Si tienes alguna duda, Consúltanos
1. Trámites en materia fiscal
1.1. Alta en el Impuesto de Actividades Econ´micas (IAE)
Es un tributo de carácter local, que grava el ejercicio de actividades empresariales, profesionales o artísticas, se ejerzan o no en local. Se presentarán tantas altas como actividades se vayan a ejercer. A partir del 1 de enero de 2003, están exentas del pago de este impuesto, las empresas que tengan un importe neto de la cifra de negocios inferior a 1.000.000 de euros. La declaración de alta, modificación y baja del IAE (en caso de exención), se llevará a cabo a través del modelo 036 de Declaración Censal.
- Plazo: 10 días hábiles antes del inicio de la actividad
- Lugar: Hacienda Foral
1.2. Declaración censal
Es la declaración de comienzo, modificación o cese de actividad, que han de presentar a efectos fiscales los empresarios, los profesionales y otros obligados tributarios, rellenando el modelo oficial 036.
Plazo: Antes del inicio de la actividad.
Lugar: Hacienda Foral
2. Trámites en materia laboral
2.1. Afiliación y alta en el Régimen especial de trabajadores Autónomos
Es un régimen especial de la Seguridad Social obligatorio para trabajadores por cuenta propia y para los socios trabajadores de sociedades mercantiles, que dependiendo de los casos deben darse de alta en este régimen o en el General.
- Plazo: 30 días naturales siguientes al inicio de la actividad. No obstante, el alta causará efectos a partir del día 1 del mes en que se inicie la actividad (si la actividad se inicia el 15 de enero y el alta se presenta el 10 de febrero debe pagarse desde el 1 de enero).
- Lugar: Tesorería General de la Seguridad Social correspondiente.
¿Quién tiene que estar en el régimen de autónomos?
Toda persona que ejerza trabajo en una empresa en su calidad de:
- Empresarios/as individuales
- Profesionales
- Socios/as de comunidades de bienes y sociedades civiles
- Socios/as de mercantiles dependiendo del control efectivo, en definitiva, dependiendo de su participación en el capital social
EXCEPCIONES: estarán en el Régimen General de trabajadores por cuenta ajena:
- Socios/as de cooperativas si así lo eligen todos sus miembros.
- Socios/as de sociedades laborales de menos de 25 socios.
Diferencia fundamental con el régimen general
- Se elige la base de cotización.
- En función de la base de cotización: se pagan las cuotas mensuales y se cobra en caso de contingencias (jubilación, baja por enfermedad, maternidad, paternidad, incapacidad permanente, …)
Enlaces de interés
2.2. Solicitud del número de patronal
- Sólo debe hacerse cuando la empresa va a contratar algún trabajador. De esta manera se inscribe la empresa en la seguridad social que asigna al empresario un Código de cuenta de cotización principal. Dicha inscripción será única y válida para toda la vida de la empresa.
- Plazo: Antes de la contratación del primer trabajador por cuenta ajena.
- Lugar: Tesorería General de la Seguridad Social correspondiente al domicilio de la empresa.
2.3. Comunicación de Apertura del centro de trabajo
- Deben realizarla aquellas empresas que procedan a la apertura de un nuevo centro de trabajo o reanuden la actividad después de efectuar alteraciones, ampliaciones o transformaciones de importancia.
- Documentos a presentar: Modelo oficial por cuadruplicado con los datos de la empresa, datos del centro de trabajo, datos de la plantilla, datos de la actividad que se desarrolla.
- Plazo: 30 días siguientes al inicio o reanudación de la actividad.
- Lugar: Dirección Provincial de Trabajo, Seguridad Social y Asuntos Sociales
2.4. Solicitud del Libro de Visita
- El libro de Visita es obligatorio para todas las empresas, aunque no tengan trabajadores a su cargo, y debe presentarse ante una posible Inspección de Trabajo. Debe tenerse uno por cada centro de trabajo.
- Plazo: Antes de empezar la actividad.
- Lugar: Debe diligenciarse en la Inspección Provincial de Trabajo y Seguridad Social. En la actualidad puede sustituirse por el alta en el libro de visitas electrónico.
3. Concesión de licencias
Los siguientes pasos son necesarios si va a abrir un local, va a hacer obras en él o si hay un cambio de titularidad o actividad. Si no está en estos casos no son necesarios. Sin embargo si va a abrir un local es importante que como paso previo a todo lo comentado empiece consultando en el Ayuntamiento sobre las posibilidades de que el local que se tiene pensado pueda albergar el negocio deseado.
3.1. Licencia de actividades e instalaciones (Apertura)
- Es necesaria para abrir por primera vez el establecimiento en el que se desarrollará la actividad empresarial.
- Existen dos tipos de licencia según la actividad que se vaya a desarrollar sea una actividad "Inocua" (aquellas que no producen molestias ni daños y que son más fáciles de conseguir y más baratas) o una actividad "Calificada" (aquellas que pueden resultar molestas, insalubres, nocivas y peligrosas, y que por lo tanto son más difíciles de conseguir y más caras)
Documentos a presentar si la actividad es calificada:
- Formulario municipal de solicitud
- Relación de vecinos colindantes
- Proyecto técnico de las instalaciones firmado por un técnico competente y visado por al Colegio Oficial correspondiente y con Dirección Facultativa
- Fotocopia del alta en IAE
Documentos a presentar si la actividad es inocua:
- Formulario municipal de solicitud
- Fotocopia DNI, escritura de Constitución y CIF según sean personas físicas o sociedades
- Planos de planta y sección acotados con el máximo detalle.
- Plano de situación del local respecto de las calles donde se halla ubicado
- Plano de emplazamiento del local en relación con el resto de locales del edificio
- Escritura de propiedad o contrato de arrendamiento del inmueble, si lo exige el ayuntamiento
- Plazo: Antes de abrir el local. Una vez concedida la actividad debe comenzar dentro de los 6 meses siguientes a la concesión de la licencia.
- Lugar: Dpto de Urbanismo del Ayuntamiento.
3.2. Licencia de obras
Es la necesaria para efectuar cualquier tipo de obras en un local, nave o establecimiento. Por lo tanto si no se va a abrir local o no se van a hacer obras, no será necesaria.
Documentos a presentar:
- Formulario municipal de solicitud
- Proyecto realizado por un técnico competente y visado por al Colegio Oficial correspondiente y con Dirección Facultativa de las obras
- DNI del solicitante en caso de persona física, y CIF y DNI del apoderado si se trata de sociedades
- Plazo: Antes de realizar las obras. Una vez concedida la licencia las obras pueden ejecutarse hasta 6 meses después de la fecha de concesión.
- Lugar: Dpto de Urbanismo del Ayuntamiento.
4. Registros de la propiedad industrial y de la propiedad intelectual
En España la Propiedad Industrial protege todas las creaciones que están relacionadas con la industria: patentes y modelos de utilidad, signos distintivos y diseños.
Por el contrario la Propiedad Intelectual se reserva para la protección de las creaciones del espíritu en las que queda plasmada la personalidad del autor, tratándose de creaciones únicas y no producidas industrialmente o en serie.
Dichas creaciones pueden ser obras literarias y artísticas como las novelas, poemas y obras de teatro, películas, obras musicales, obras de arte, dibujos, pinturas, fotografías y esculturas o diseños arquitectónicos.
Para cada una de ellas existen leyes diferentes y los organismos encargados de su gestión son también distintos:
- La Oficina Española de Patentes y Marcas interviene en el reconocimiento de los derechos de propiedad industrial
- El Registro de la Propiedad Intelectual interviene en el reconocimiento de los derechos de Propiedad Intelectual
5. Registro general de protección de datos
La Ley Orgánica de Protección de Datos (LOPD) establece las obligaciones que los responsables de los ficheros o tratamientos y los encargados de los tratamientos, tanto de organismos públicos como privados, han de cumplir para garantizar el derecho a la protección de los datos de carácter personal.
Cuando el emprendedor vaya a crear su empresa, si esta va a gestionar datos de carácter personal, deberá tener en cuenta las obligaciones de la LOPD, ya que el emprendedor será el responsable de los ficheros, y por lo tanto caerán sobre él, dichas las obligaciones.
Una de las obligaciones del responsable de los ficheros será inscribir dichos ficheros de carácter personal en el Registro General de Protección de Datos.
Enlaces de interés
6. Otros registros
En función de la actividad desarrollada se deberá comunicar con carácter obligatorio el inicio de la actividad en aquellas administraciones, autoridades y/o registros (sectoriales, estatales, autonómicos y municipales) que correspondan. Por ejemplo: Registro Industrial, Registro de empresas de seguridad, Registro de Empresas de juego, Autorizaciones de centros sanitarios o de centros educativos, etc.
A nivel de Euskadi, en Gobierno Vasco deberás tramitar los siguientes registros, dependiendo de tu actividad:
Enlaces de interés
7. Aseguramiento de la empresa
Aunque en principio es voluntario (salvo excepciones), conviene contratar pólizas de seguro frente a los riesgos más habituales de nuestra actividad, para estar cubiertos frente a consecuencias económicas derivadas de siniestros.
- Definir los riesgos de la empresa y las medida de prevención de tales riesgos.
- Pedir varios presupuestos a entidades aseguradoras.
RIESGOS ASEGURABLES MÁS HABITUALES:
- DAÑOS MATERIALES PROPIOS dentro de nuestra propia empresa:
- Para cubrir: Edificios, pabellones y oficinas; maquinaria, mobiliario e instalaciones; mercancías y materias primas.
- Debemos contratar Pólizas de seguros contra incendios y garantías suplementarias; daños por agua, robo y expoliación; avería de maquinaria; multirriesgo de equipos electrónicos; transporte de mercancías…
- FALTA O INTERRUPCIÓN de la actividad:
- Un siniestro puede paralizar la actividad.
- Para paliar dicha inactividad, podemos contratar una cobertura de pérdida de beneficios (p.e. diarios).
- RESPONSABILIDADES frente a terceros:
- Podemos ser objeto de una reclamación económica derivada de un daño causado a un tercero en nuestro local, derivado de la negligencia en nuestra actividad, etc.
- Para estar cubiertos, debemos contratar un seguro de Responsabilidad Civil.
8. Páginas web de interés
Todos los contenidos elaborados en colaboración con DEMA. Si tienes alguna duda, Consúltanos